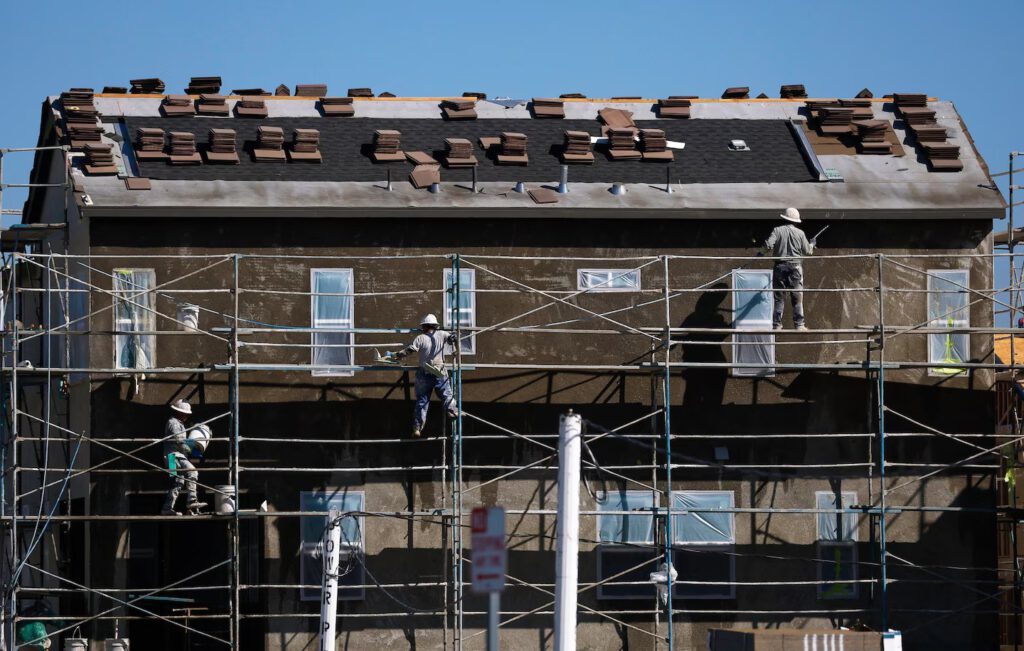
JAKARTA, INDONESIA — Pasar perumahan Amerika Serikat (AS) mulai menunjukkan perubahan yang menguntungkan calon pembeli rumah. Persediaan properti meningkat, persaingan antarpembeli berkurang, dan semakin banyak penjual yang bersedia menurunkan harga atau memberikan insentif untuk menyelesaikan transaksi.
Namun, peluang tersebut belum cukup untuk mendorong banyak orang membeli rumah. Tingginya suku bunga kredit pemilikan rumah atau mortgage membuat cicilan bulanan semakin mahal, sehingga sebagian calon pembeli memilih menunda keputusan mereka.
Laporan The Washington Post pada 12 Oktober 2026 menggambarkan paradoks pasar properti AS: posisi tawar pembeli semakin kuat, tetapi kemampuan finansial mereka masih tertekan oleh biaya pinjaman dan ketidakpastian ekonomi.
Suku bunga hipotek tetap 30 tahun berada di sekitar 7,4 persen menurut data Freddie Mac yang dikutip dalam laporan tersebut. Sementara itu, data Mortgage Bankers Association yang dilaporkan Reuters menunjukkan rata-rata bunga hipotek 30 tahun sempat mencapai 7,49 persen untuk pekan yang berakhir pada 2 Oktober 2026.
Pasar Perumahan AS Berubah Menjadi Pasar Pembeli
Perubahan kondisi pasar membuat calon pembeli memiliki ruang negosiasi yang lebih besar dibandingkan beberapa tahun sebelumnya. Penjual tidak lagi selalu dapat mengandalkan persaingan ketat untuk memperoleh penawaran di atas harga yang diminta.
Jumlah penjual lebih banyak daripada calon pembeli
Menurut laporan The Washington Post, jumlah penjual rumah secara nasional melampaui jumlah pembeli potensial sebesar 63 persen. Ketimpangan tersebut memperlihatkan bahwa pasokan properti yang tersedia belum diimbangi permintaan yang cukup kuat.
Situasi ini memberi keuntungan bagi pembeli yang memiliki dana dan memenuhi persyaratan pinjaman. Mereka dapat membandingkan lebih banyak properti, mempertimbangkan kondisi bangunan, dan mengajukan penawaran tanpa tekanan persaingan sebesar yang terjadi pada masa pasar sangat panas.
Meski demikian, kondisi tersebut tidak berarti seluruh rumah otomatis menjadi lebih murah. Properti yang berada di lokasi strategis atau memiliki karakteristik yang banyak dicari masih dapat menarik perhatian banyak pembeli.
Penjual mulai menawarkan potongan harga dan insentif
Ketika rumah tidak segera terjual, sebagian pemilik mulai menyesuaikan harga atau memberikan insentif tambahan. Bentuknya dapat berupa pengurangan harga, bantuan biaya perbaikan, atau kredit yang disepakati dalam transaksi.
Di Nashville, Tennessee, salah satu contoh yang dilaporkan menunjukkan pembeli berhasil memperoleh kredit sebesar 23.000 dolar AS pada transaksi rumah yang harganya telah diturunkan.
Contoh tersebut memperlihatkan bahwa pembeli dengan posisi keuangan yang kuat dapat memanfaatkan persaingan yang lebih rendah. Namun, besarnya potongan atau insentif berbeda-beda menurut lokasi, kondisi properti, dan kebutuhan penjual.
Bunga KPR Tinggi Membuat Pembelian Rumah Semakin Mahal
Cicilan bulanan menjadi beban utama
Kenaikan suku bunga menjadi salah satu hambatan terbesar bagi masyarakat yang ingin membeli rumah. Bunga yang lebih tinggi meningkatkan jumlah pembayaran bulanan untuk pinjaman dengan nilai yang sama.
Akibatnya, calon pembeli mungkin harus mencari rumah yang lebih kecil, menyiapkan uang muka lebih besar, atau menunda pembelian sampai kondisi keuangan mereka lebih memungkinkan.
Data Mortgage Bankers Association yang diberitakan Reuters menunjukkan permohonan pinjaman hipotek turun 4,2 persen dalam satu pekan pada awal Oktober 2026. Volume permohonan tersebut juga berada hampir 50 persen di bawah tingkat pada Januari, menandakan tekanan biaya pinjaman terhadap aktivitas pasar.
Inflasi dan ketidakpastian ekonomi menekan daya beli
Selain bunga pinjaman, calon pembeli juga menghadapi biaya kebutuhan sehari-hari yang tinggi. Pengeluaran untuk energi, transportasi, makanan, dan kebutuhan rumah tangga dapat mengurangi kemampuan mereka menyisihkan uang untuk uang muka serta cicilan.
Ketidakpastian ekonomi dan perkembangan geopolitik turut memengaruhi pasar keuangan. Kenaikan imbal hasil obligasi pemerintah AS, misalnya, dapat mendorong bunga hipotek karena suku bunga pinjaman perumahan jangka panjang memiliki hubungan erat dengan imbal hasil obligasi Treasury 10 tahun.
Dengan demikian, meskipun pilihan rumah semakin banyak, keputusan membeli tetap bergantung pada kemampuan membayar, stabilitas pendapatan, dan prospek ekonomi.
Mengapa Banyak Pemilik Rumah Belum Bersedia Menjual?
Fenomena pemilik rumah yang terikat bunga rendah
Sebagian pemilik rumah di AS masih menikmati bunga hipotek yang jauh lebih rendah daripada tingkat saat ini. Mereka cenderung enggan menjual rumah karena pembelian properti baru dapat membuat mereka harus mengambil pinjaman dengan bunga lebih tinggi.
Fenomena ini dikenal sebagai mortgage rate lock-in. Pemilik rumah yang telah mengunci bunga rendah dapat menghadapi kenaikan besar dalam biaya perumahan apabila pindah ke rumah lain dengan pinjaman baru.
Kondisi tersebut sebelumnya ikut membatasi pasokan rumah di pasar. Namun, seiring waktu, sebagian pemilik mulai menerima bahwa bunga rendah yang tersedia pada masa lalu mungkin sulit diperoleh kembali dalam waktu dekat.
Kenaikan nilai rumah dapat membantu pemilik yang ingin pindah
Pemilik yang telah lama memegang properti berpotensi memiliki ekuitas lebih besar karena nilai rumah mereka meningkat. Dana hasil penjualan dapat digunakan sebagai uang muka untuk properti berikutnya, sehingga jumlah pinjaman yang dibutuhkan menjadi lebih kecil.
Pembeli yang memiliki tabungan besar atau hasil penjualan rumah sebelumnya juga cenderung tidak terlalu sensitif terhadap perubahan bunga. Mereka dapat memanfaatkan berkurangnya persaingan untuk mencari properti yang sesuai dengan kebutuhan.
Akan tetapi, keuntungan tersebut tidak tersedia bagi semua rumah tangga. Pembeli pertama yang belum memiliki ekuitas properti biasanya menghadapi hambatan yang berbeda dibandingkan pemilik rumah yang sedang menjual aset lama.
Agen Properti Menghadapi Pola Penjualan Baru
Perubahan keseimbangan pasar turut mengubah cara agen real estat memasarkan properti. Jika sebelumnya rumah di lokasi populer dapat menerima banyak penawaran dalam waktu singkat, kini penjual mungkin perlu menunggu lebih lama untuk menemukan pembeli yang memenuhi syarat.
Strategi pemasaran dan penetapan harga semakin penting
Agen kini harus lebih memperhatikan penentuan harga, promosi, kegiatan open house, serta komunikasi dengan calon pembeli. Harga yang terlalu tinggi dapat membuat properti kehilangan daya tarik ketika pembeli memiliki banyak alternatif.
Meski demikian, perbedaan antarlokasi tetap penting. Rumah dengan akses transportasi baik, fasilitas lengkap, atau berada di kawasan sekolah yang diminati masih dapat terjual lebih cepat dibandingkan properti yang kurang kompetitif.
Karena itu, kondisi pasar nasional tidak selalu menggambarkan situasi setiap kota atau lingkungan perumahan.
Apakah Sekarang Waktu yang Tepat untuk Membeli Rumah?
Bagi calon pembeli yang memiliki dana cukup, pasar yang lebih sepi dapat membuka peluang negosiasi. Mereka berpotensi mendapatkan harga lebih rendah, meminta perbaikan sebelum transaksi, atau memperoleh bantuan biaya tertentu dari penjual.
Namun, membeli rumah hanya karena posisi tawar sedang menguntungkan bukan keputusan yang selalu tepat. Calon pembeli perlu menghitung total biaya kepemilikan, termasuk cicilan, pajak properti, asuransi, biaya perawatan, dan kebutuhan rumah tangga lainnya.
Langkah yang dapat dipertimbangkan calon pembeli
- Hitung kemampuan cicilan: gunakan anggaran bulanan yang realistis dan sisakan dana darurat.
- Bandingkan penawaran pinjaman: periksa bunga, biaya penutupan, uang muka, dan ketentuan pinjaman dari beberapa pemberi kredit.
- Negosiasikan harga dan insentif: pertimbangkan potongan harga atau kredit untuk perbaikan jika sesuai dengan kondisi properti.
- Periksa pasar setempat: bandingkan harga transaksi dan lamanya rumah dipasarkan di lingkungan yang dituju.
- Hindari mengandalkan prediksi bunga: jangan membeli hanya dengan asumsi bahwa suku bunga pasti turun atau nilai rumah akan selalu meningkat.
Prospek Pasar Perumahan AS ke Depan
Pasar perumahan AS berada dalam fase ketika peluang negosiasi bagi pembeli mulai membaik, tetapi keterjangkauan masih menjadi persoalan utama. Persediaan yang lebih besar tidak otomatis menghasilkan peningkatan transaksi apabila bunga pinjaman tetap tinggi.
Perkembangan selanjutnya akan bergantung pada arah inflasi, kebijakan Federal Reserve, imbal hasil obligasi, pertumbuhan ekonomi, dan kemampuan rumah tangga memenuhi persyaratan kredit.
Bagi calon pembeli, pendekatan terbaik adalah menilai kemampuan keuangan dan kondisi pasar lokal secara bersamaan. Pasar yang lebih menguntungkan pembeli dapat memberikan kesempatan untuk bernegosiasi, tetapi keputusan membeli tetap harus didasarkan pada kemampuan membayar dalam jangka panjang.

Comment