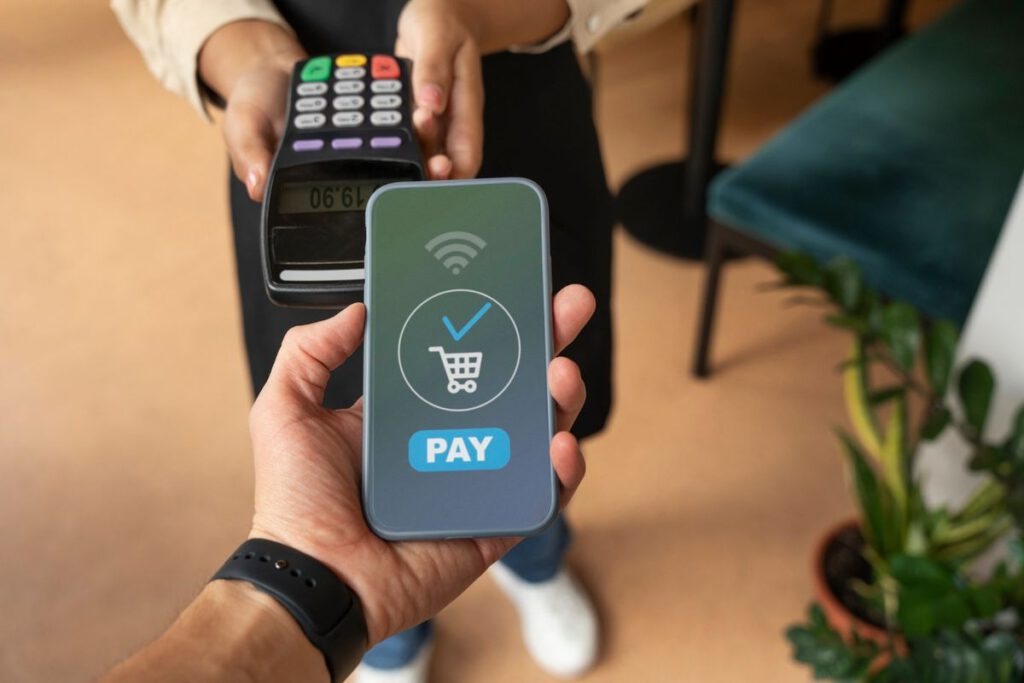
JAKARTA, INDONESIA — Laporan terbaru dari Badan Pusat Statistik (BPS) menunjukkan dinamika menarik dalam lanskap keuangan digital dan perbankan nasional. Berdasarkan pemberitaan dari Kompas Money, BPS mencatat adanya peningkatan signifikan pada jumlah pengguna uang elektronik, namun pada saat yang sama, jumlah penerima kredit perbankan maupun lembaga keuangan justru mengalami penurunan.
Fenomena ini mencerminkan tingginya adopsi pembayaran non-tunai di tengah masyarakat, yang sayangnya belum berbanding lurus dengan ekspansi penyaluran pembiayaan atau akses kredit masyarakat.
Poin Utama Laporan BPS Mengenai Uang Elektronik dan Penyaluran Kredit
1. Melonjaknya Penggunaan Uang Elektronik di Masyarakat
Perilaku transaksi masyarakat Indonesia kian bergeser ke arah ekosistem tanpa tunai (cashless):
-
Peningkatan Akselerasi Transaksi Digital: Penggunaan dompet digital (e-wallet) dan kartu uang elektronik terus mencatatkan pertumbuhan pengguna aktif, ditopang oleh kemudahan pembayaran harian dan merchant yang kian merata.
-
Inklusi Pembayaran Ritel: Kepraktisan pembayaran non-tunai pada sektor konsumsi harian, transportasi publik, serta layanan e-commerce menjadi pendorong utama meluasnya kepemilikan uang elektronik.
2. Penurunan Jumlah Penerima Kredit Keuangan
Sektor pembiayaan dan fasilitas kredit menghadapi tantangan penyerapan:
-
Kontraksi Penerima Pembiayaan: BPS melaporkan penurunan jumlah nasabah atau debitur yang menerima fasilitas kredit, baik dari sektor perbankan maupun lembaga pembiayaan non-bank.
-
Sikap Kehati-hatian Perbankan dan Konsumen: Penurunan ini dipengaruhi oleh tingginya kehati-hatian perbankan (prudent banking) dalam menyalurkan pembiayaan guna menekan risiko kredit macet (NPL), serta kehati-hatian masyarakat dalam mengambil beban pinjaman baru.
Relevansi Tren Keuangan Bagi Sektor Perbankan dan Ekonomi Indonesia
Tantangan Aksesibilitas Kredit dan Peluang Penetrasi Finansial
Dinamika data BPS ini membawa implikasi penting bagi pengambil kebijakan dan pelaku industri keuangan domestik:
-
Pentingnya Menghubungkan Transaksi Digital dengan Kredit: Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK) mendorong integrasi data transaksi uang elektronik untuk mempermudah penilaian kelayakan kredit (credit scoring) bagi masyarakat yang belum terjangkau perbankan (unbanked).
-
Dorongan Bagi Pertumbuhan UMKM: Kemudahan bertransaksi secara elektronik perlu diimbangi dengan penyaluran Kredit Usaha Rakyat (KUR) dan pembiayaan produktif yang lebih mudah diakses oleh para pelaku usaha mikro di Indonesia.

Comment